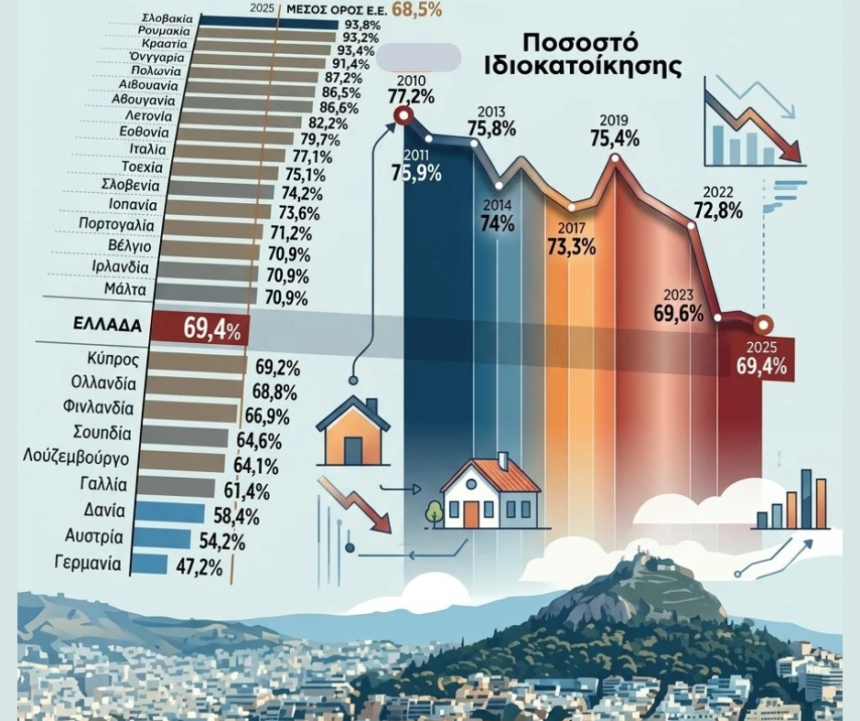
Η ελληνική κοινωνία παρακολουθεί τις τελευταίες περίπου δύο δεκαετίες μια αργή αλλά σταθερή διαδικασία αποδόμησης στα θεμέλια της κοινωνικής της συνοχής, με επίκεντρο το δικαίωμα στη στέγη. Σύμφωνα με τα επίσημα στοιχεία της Ευρωπαϊκής Στατιστικής Αρχής, το ποσοστό του πληθυσμού που ζει σε ιδιόκτητη κατοικία στην Ελλάδα κατέγραψε αισθητή υποχώρηση, πέφτοντας από το 77,2% το 2010 στο 69,4% το 2025. Παρότι η πτωτική αυτή τάση αντικατοπτρίζει σε έναν βαθμό μια ευρύτερη ευρωπαϊκή μεταβολή —καθώς σε 21 από τα 27 κράτη-μέλη της Ευρωπαϊκής Ένωσης τα ποσοστά μειώθηκαν και ο ευρωπαϊκός μέσος όρος διαμορφώθηκε στο 68,5%— η ελληνική περίπτωση διακρίνεται από μια οδυνηρή ιδιαιτερότητα. Η χώρα μας βρίσκεται αντιμέτωπη με μια βαθιά αντίφαση: διατηρεί μεν σημαντικό συνολικό οικιστικό απόθεμα, αλλά ταυτόχρονα κατατάσσεται στην κορυφή της ευρωπαϊκής λίστας όσον αφορά τη δυσβάστακτη επιβάρυνση των νοικοκυριών από το κόστος στέγασης.
Η ψαλίδα εισοδημάτων και τιμών: Η διάγνωση του Διεθνούς Νομισματικού Ταμείου
Το δομικό πρόβλημα που διαπερνά την εγχώρια αγορά ακινήτων αναδεικνύεται με αμείλικτη σαφήνεια στις αναλύσεις του Διεθνούς Νομισματικού Ταμείου. Όπως επισημαίνεται στις εκθέσεις του οργανισμού, οι τιμές των κατοικιών στην Ελλάδα έχουν ανακάμψει δυναμικά μετά την πολυετή καθίζηση της περιόδου της οικονομικής κρίσης, σημειώνοντας σωρευτική αύξηση της τάξης του 85% από το 2017 και έπειτα. Στον αντίποδα, το κατά κεφαλήν διαθέσιμο εισόδημα κινήθηκε με δραματικά βραδύτερους ρυθμούς, αυξανόμενο κατά μόλις 47% την ίδια περίοδο. Αυτή η χαοτική απόκλιση σημαίνει πρακτικά ότι η απόκτηση κατοικίας απαιτεί πλέον δυσανάλογα μεγαλύτερους οικονομικούς πόρους, καθιστώντας το όνειρο της ιδιοκτησίας απρόσιτο ακόμη και για εργαζομένους με σταθερή απασχόληση.
Η κατάσταση αυτή επιδεινώνεται από το αυστηρό τραπεζικό πλαίσιο χορήγησης στεγαστικών δανείων, το οποίο προϋποθέτει τη συγκέντρωση υψηλών προκαταβολών και ισχυρών αποταμιεύσεων. Οι εκτιμήσεις του Διεθνούς Νομισματικού Ταμείου καταδεικνύουν ότι ένα τυπικό νοικοκυριό, με ετήσια αποταμίευση ίση με το 10% του εισοδήματός του, χρειάζεται δεκαετίες στερήσεων αποκλειστικά και μόνο για να συγκεντρώσει τα απαραίτητα κεφάλαια εισόδου στην αγορά. Όταν μάλιστα τα ενοίκια απορροφούν το μεγαλύτερο μέρος του μηνιαίου εισοδήματος, η δυνατότητα αποταμίευσης μηδενίζεται. Σύμφωνα με τα στοιχεία της Ευρωπαϊκής Στατιστικής Αρχής για το 2024, τα ελληνικά νοικοκυριά διέθεταν κατά μέσον όρο το 36% του διαθέσιμου εισοδήματός τους για δαπάνες στέγασης —έναντι μόλις 19% που είναι ο ευρωπαϊκός μέσος όρος— ενώ σχεδόν το 29% του πληθυσμού ζούσε σε καθεστώς σοβαρής στεγαστικής επιβάρυνσης, αφιερώνοντας πάνω από το 40% του εισοδήματος του στο ενοίκιο ή στο δάνειο.
Το παράδοξο των κενών κατοικιών και το κοινωνικό αδιέξοδο
Η στεγαστική κρίση στην Ελλάδα δεν πηγάζει από την αντικειμενική έλλειψη κτιρίων, αλλά από τη βαθιά στρέβλωση στη διάθεση και αξιοποίηση του οικιστικού αποθέματος. Σύμφωνα με τα δεδομένα του Διεθνούς Νομισματικού Ταμείου, περίπου το 35% των κατοικιών στη χώρα παραμένει ανενεργό ως προς την κύρια στεγαστική ανάγκη, με το 12% έως 13% του συνολικού αποθέματος να αφορά εντελώς κενά κτίρια, ενώ το υπόλοιπο ποσοστό κατανέμεται σε εξοχικές και δευτερεύουσες κατοικίες. Η γεωγραφική συγκέντρωση της οικονομικής δραστηριότητας στα μεγάλα αστικά κέντρα, σε συνδυασμό με την ανεξέλεγκτη επέκταση των βραχυχρόνιων μισθώσεων και τις ξένες επενδύσεις σε ακίνητα, έχει περιορίσει δραματικά τη διαθεσιμότητα προσιτών σπιτιών για τους μόνιμους κατοίκους.
Το κοινωνικό αποτύπωμα αυτής της πραγματικότητας πλήττει πρωτίστως τη νέα γενιά. Η αδυναμία οικονομικής ανεξαρτητοποίησης εγκλωβίζει τους νέους στην παραμονή στο πατρικό σπίτι ή σε έναν αέναο κύκλο ακριβών ενοικίων, καθυστερώντας κρίσιμες αποφάσεις ζωής. Το ζήτημα της στέγης έχει μετατραπεί από ατομική υπόθεση σε κορυφαίο κοινωνικό πρόβλημα, απαιτώντας θαρραλέες παρεμβάσεις πολιτικής που θα επαναφέρουν την ισορροπία μεταξύ εισοδημάτων και κόστους διαβίωσης, διασφαλίζοντας ότι η κατοικία αποτελεί κοινωνικό αγαθό και όχι προνομιακό επενδυτικό προϊόν.